
Interview. Kasbon of termijnrekening? Bankexpert vertelt waarop je moet letten
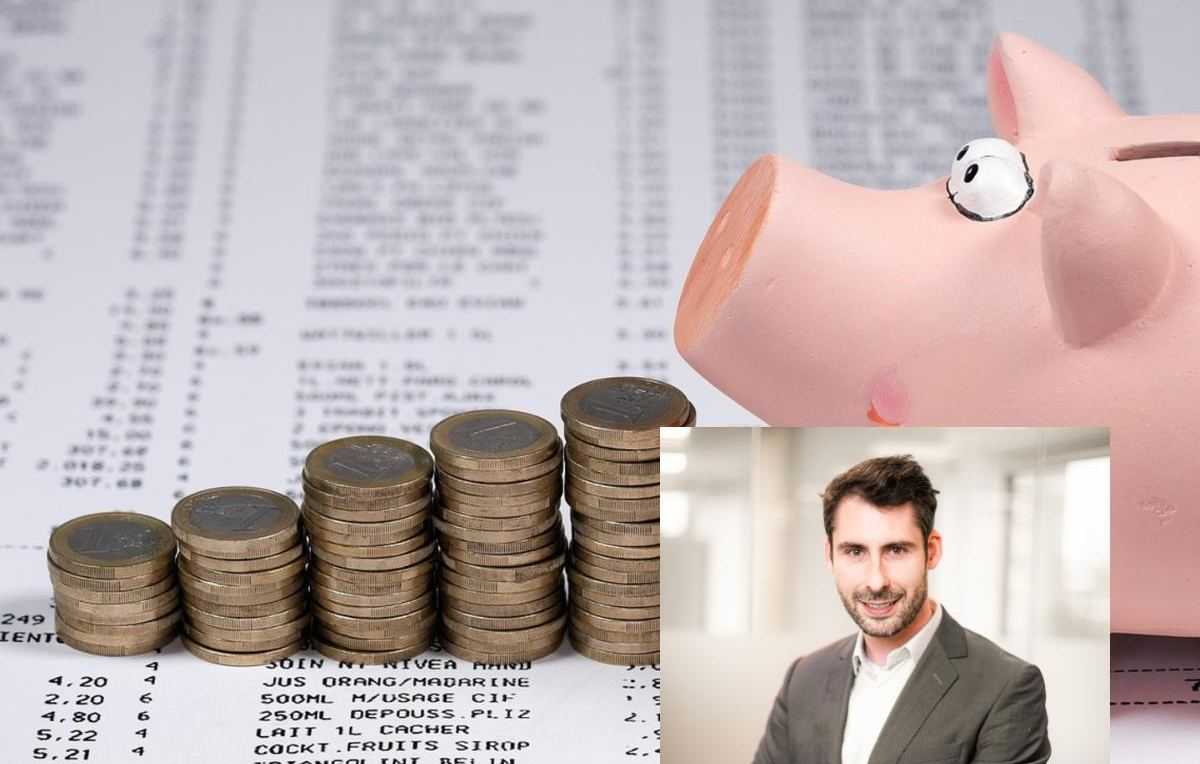
Wij ontvingen onlangs een persbericht van vdk bank die ter gelegenheid van haar honderdste verjaardag een nieuwe jubileumkasbon lanceert. De bank r richt zich met deze kasbon zowel op kleine als grotere spaarders. Maar wat is een kasbon precies en waarin verschilt die van een termijnrekening? Thomas De Nil, diensthoofd Sparen & Beleggen bij vdk bank, geeft meer informatie.
Kasbon van vdk bank biedt 3,75 procent brutorente
vdk bank stelde onlangs een nieuwe kasbon voor met een looptijd van twee jaar en een brutorente van 3,75 procent per jaar. Volgens de bank gaat het om een bijzonder aantrekkelijk rendement binnen het aanbod van kasbons met een looptijd van twee jaar. De actie loopt van 16 oktober tot en met 30 november 2026. Intekenen kan via de kantoren van vdk bank.
De instapdrempel ligt relatief laag: je kunt deelnemen vanaf 200 euro. Daarna kan je het bedrag verhogen in veelvouden van 100 euro. Er geldt geen maximum intekenbedrag. Ook wie geen groot spaarvermogen heeft, kan dus overwegen om een deel van zijn spaargeld op deze manier vast te zetten.
Er zijn geen instapkosten en evenmin uitstapkosten wanneer de kasbon op de eindvervaldag wordt terugbetaald. Wel wordt er 30 procent roerende voorheffing ingehouden op de brutorente. Daardoor komt het nettorendement neer op 2,625 procent per jaar. Het is dus belangrijk om niet alleen naar de brutorente te kijken, maar ook rekening te houden met de belastingen en de periode waarin je geld vaststaat.
Is dit de kasbon met de hoogste rente op de Belgische markt?
De rente van 3,75 procent springt in het oog, zeker bij een looptijd van slechts twee jaar. Het is belangrijk om altijd aanbiedingen met dezelfde looptijd met elkaar te vergelijken. Een kasbon met een hogere rente kan bijvoorbeeld vereisen dat je je geld veel langer belegt. Volgens spaargids.be biedt de kasbon van vdk bank met een looptijd van 2 jaar voor het ogenblik de hoogste rente op een kasbon in België.
De jubileumkasbon van vdk bank is vooral interessant voor spaarders die een relatief korte looptijd zoeken en toch een hoge brutorente willen. De beschikbare rentevoeten kunnen veranderen, waardoor het verstandig is om de actuele voorwaarden te controleren voordat je intekent.
Wat is het verschil tussen een kasbon en een termijnrekening?
Een kasbon en een termijnrekening lijken op elkaar: bij beide zet je geld voor een vooraf bepaalde periode vast tegen een rente die op voorhand wordt afgesproken. Toch zijn het niet dezelfde financiële producten.
"Een termijnrekening is een rekening op naam waarop geld voor een afgesproken looptijd wordt vastgezet tegen een vooraf bepaalde rente", legt Thomas De Nil, diensthoofd Sparen & Beleggen bij vdk bank, uit aan Redactie24. Bij een termijnrekening staat het bedrag dus op een rekening en ontvang je de afgesproken rente volgens de voorwaarden van het product.
Een kasbon werkt anders. "Een kasbon is een effect met een vaste looptijd en rente, dat in een effectenrekening wordt opgenomen", zegt De Nil. Daardoor maakt de kasbon deel uit van je beleggingsportefeuille. Je leent je geld uit aan de bank en ontvangt hiervoor een vaste rente. Onder bepaalde voorwaarden kan het effect worden overgedragen of geschonken.
Dat verschil kan een rol spelen bij de keuze tussen beide producten. Wie vooral een vaste rente wil en een eenvoudige manier zoekt om geld voor een bepaalde periode opzij te zetten, kan een termijnrekening overwegen.
Wie belang hecht aan de kenmerken van een effect binnen een effectenportefeuille, kan ook naar een kasbon kijken. Welke optie het meest geschikt is, hangt af van de persoonlijke situatie en de voorwaarden van het concrete aanbod.
Waarop moet je letten voordat je intekent?
Een hoge rente is aantrekkelijk, maar mag niet het enige criterium zijn. Volgens De Nil moet je bij de keuze van een kasbon verder kijken dan het rendement alleen. "Bij de keuze van een kasbon kijken we daarom niet alleen naar de rente, maar ook naar de looptijd, de behoefte aan liquiditeit, de financiële situatie en de doelstellingen van de klant."
Vooral de looptijd verdient aandacht. Geld dat je vandaag vastzet, kan je mogelijk nodig hebben voor onverwachte uitgaven, een verbouwing of een andere grote aankoop. Het is daarom verstandig om vooraf te bepalen welk deel van je spaargeld je gedurende de volledige looptijd kunt missen.
De Nil benadrukt dat een goede inschatting vooraf belangrijk is: "Zo vermijden we dat geld wordt vastgezet dat mogelijk vroeger nodig is." Bij een kasbon is het kapitaal in principe bedoeld om tot de eindvervaldag belegd te blijven.
De mogelijkheid om een effect onder bepaalde voorwaarden over te dragen, betekent niet automatisch dat je op elk moment zonder gevolgen over je geld kunt beschikken. Bespreek vooraf goed de voorwaarden bij een eventuele vervroegde verkoop of overdracht.
Is een kasbon geschikt voor elke spaarder?
De jubileumkasbon van vdk bank biedt spaarders de mogelijkheid om vanaf 200 euro in te tekenen op een financieel product met een vaste looptijd van twee jaar. Of het de juiste keuze is, hangt echter af van hoeveel geld je beschikbaar hebt, wanneer je het opnieuw nodig kunt hebben en welke alternatieven er op dat moment bestaan. Zoals De Nil aangeeft, zijn niet alleen de rente, maar ook de looptijd en de persoonlijke financiële doelstellingen bepalend. Heb je vragen, stap dan zeker je bank eens binnen om bepaalde financiële mogelijkheden met hen te bespreken.
Lees ook: Interview. Je spaargeld meer laten opbrengen? Financieel expert legt uit waarop je moet letten
Gerelateerde artikelen




Recente artikelen